Sinistre toiture
Dégât des eaux par la toiture à Néoules
Stopper l’aggravation, retirer l’isolant gorgé et constituer un dossier que votre assurance habitation peut instruire sans discussion.
Sinistre et indemnisation
Quand l’eau du toit atteint l’intérieur du logement
Un dégât des eaux qui vient de la toiture ne se limite presque jamais à une tache. Ce que vous voyez au plafond est la dernière étape d’une chaîne qui a commencé plus haut : une entrée d’eau sur la couverture, un ruissellement sur les bois, un isolant qui absorbe jusqu’à saturation, puis une plaque de plâtre qui cède. Couvreur Néoules MJJ intervient à Néoules (83136) et dans la Provence Verte sur ce type de sinistre, de la mise en sécurité jusqu’au dossier d’indemnisation.
Dans le Var, deux scénarios reviennent constamment. Le premier : un coup de mistral décale des tuiles canal sans rien casser, personne ne remarque rien, et le premier épisode méditerranéen d’automne envoie plusieurs dizaines de litres dans les combles en une heure. Le second : une zinguerie sous-dimensionnée sature sous une pluie intense, déborde par l’arrière, et l’eau descend entre le mur et la couverture.
Dans les deux cas, la mécanique est la même que pour toute infiltration : l’eau entre par un point haut, puis elle ruisselle sur les bois, et la tache apparaît souvent 2 à 4 m plus loin. C’est pourquoi la localisation du dégât intérieur ne dit presque rien de l’origine, et pourquoi un constat sérieux doit décrire les deux : ce que l’on voit dedans, et ce que l’on a identifié dehors.
Notre rôle est double. D’abord arrêter l’aggravation, parce qu’un sinistre non traité coûte chaque jour plus cher. Ensuite vous donner les pièces techniques dont votre assurance habitation a besoin pour instruire le dossier correctement. Appelez le 07 75 03 55 99, du lundi au samedi de 7h30 à 21h30 et le dimanche de 9h à 18h.
1hLe délai qui limite vraiment les dégâts
5joursDélai courant de déclaration à l’assureur
4postesIsolant, plafond, peinture, électricité
0ۃtablissement du constat photographique
Effet domino
Un litre d’eau, quatre postes de dégâts
L’isolant est toujours la première victime, et la plus coûteuse. Une laine minérale gorgée s’affaisse, perd l’essentiel de sa résistance thermique et ne la retrouve pas en séchant : sa structure fibreuse s’est tassée définitivement. Elle relâche ensuite son humidité pendant des semaines sur les bois de charpente et sur le plafond, ce qui prolonge le sinistre bien après la fin de la pluie.
Vient ensuite le plafond. Une plaque de plâtre humide gonfle, ses bandes de joint se décollent et le panneau finit par perdre sa cohésion. Puis la peinture, qui cloque et s’écaille bien au-delà de la zone visiblement mouillée. Et enfin l’électricité : l’eau chemine dans les boîtiers de dérivation et les gaines avant d’apparaître, ce qui en fait le risque le plus urgent et le moins visible.
À faire dans l’heure
Les six réflexes qui limitent la casse
Ce que vous faites dans la première heure pèse plus lourd sur le montant final que tout ce qui suivra.
- 01
Couper l’électricité de la zone
Si l’eau approche d’un plafonnier, d’une prise ou d’un interrupteur, coupez le circuit concerné au tableau avant toute autre chose. L’eau atteint les boîtiers encastrés bien avant d’être visible au plafond. Ne réarmez pas tant que la zone n’est pas sèche et vérifiée : un circuit réarmé trop tôt peut déclencher un défaut permanent.
- 02
Protéger et évacuer
Écartez meubles, tapis, appareils électroniques et documents de la zone touchée. Placez des bassines sous les écoulements et des serviettes autour pour contenir les projections. Ce déplacement rapide fait souvent la différence entre un mobilier récupérable et un poste supplémentaire dans la déclaration. Videz les récipients régulièrement tant que l’écoulement se poursuit.
- 03
Photographier avant de nettoyer
Prenez des photos datées de l’eau en place, des taches, du mobilier atteint et de la zone d’ensemble. Une fois épongé, le dégât devient beaucoup plus difficile à démontrer. Ajoutez des vues larges qui situent la pièce, pas uniquement des gros plans : un assureur a besoin de comprendre où se trouve le désordre dans le logement.
- 04
Percer une poche de plafond, prudemment
Un renflement dans une plaque de plâtre peut contenir plusieurs litres et céder d’un coup. Il se perçe par son point le plus bas, avec un récipient dessous et sans se placer à l’aplomb. Si vous n’êtes pas à l’aise, attendez-nous : nous faisons cette opération systématiquement lors de nos interventions d’urgence.
- 05
Ne pas monter sur le toit
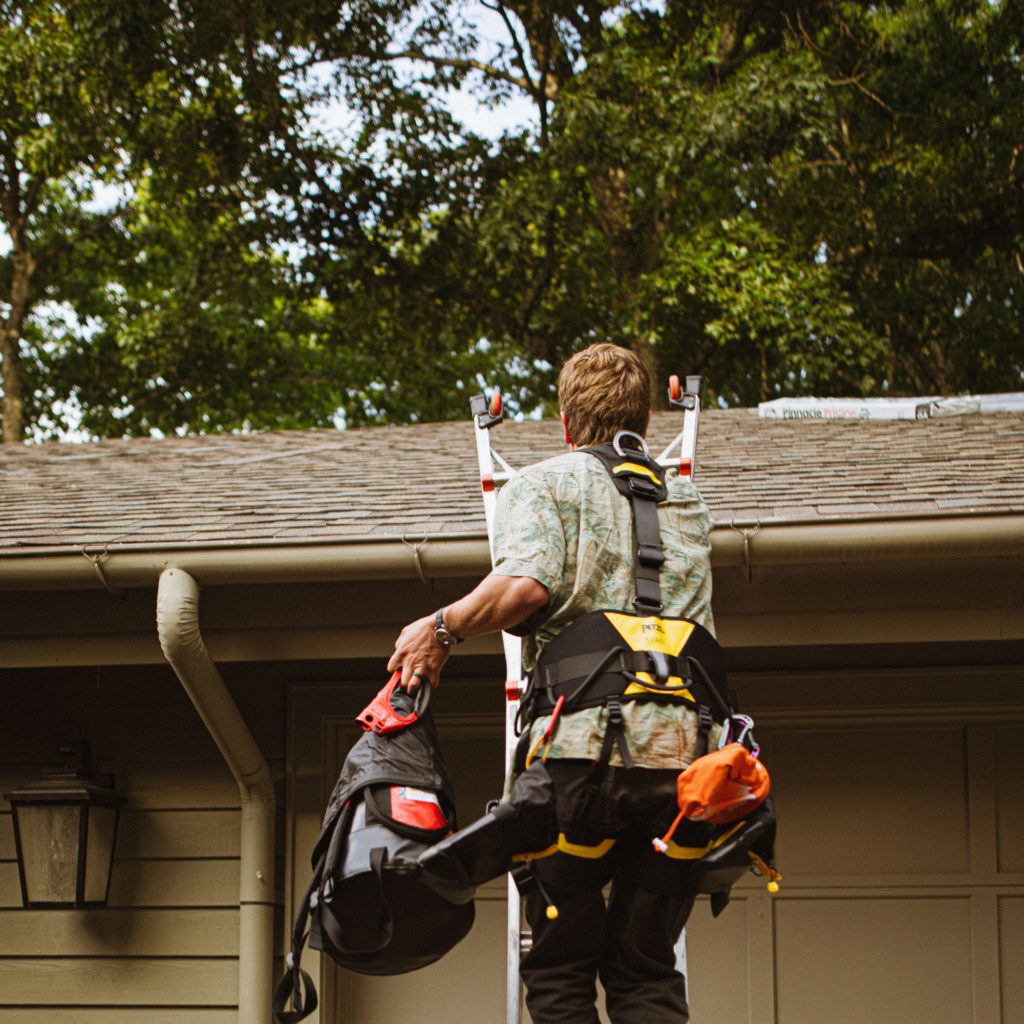
Après une tempête ou une pluie intense, la couverture est glissante et les tuiles restantes ne sont plus stables. C’est le moment où surviennent les chutes les plus graves. Observez depuis le sol, photographiez ce qui est visible, dégagez la zone où des éléments pourraient tomber, et laissez la partie en hauteur à un professionnel équipé.
- 06
Appeler un couvreur et déclarer
Appelez-nous pour la mise en sécurité, puis déclarez le sinistre à votre assurance habitation dans le délai prévu par votre contrat, souvent cinq jours ouvrés. Les deux démarches se mènent en parallèle : attendre l’accord de l’assureur pour arrêter l’eau serait contre-productif, les mesures conservatoires étant précisément ce que le contrat attend de vous.
Constituer un dossier que votre assureur peut instruire
Un dossier solide repose sur trois éléments. Le premier est la chronologie : date et heure d’apparition du désordre, conditions météo de la période, moment où vous avez appelé un professionnel. Le deuxième est le constat technique, qui décrit l’origine identifiée sur la couverture et non seulement les conséquences intérieures. Le troisième est l’inventaire chiffré de ce qui a été atteint.
C’est sur le deuxième point que la plupart des dossiers sont faibles. Une déclaration qui dit seulement « tache au plafond du salon » laisse l’assureur sans cause identifiée, ce qui ouvre la porte à une interprétation défavorable. Un constat qui indique la tuile décalée, le solin fissuré ou la zinguerie saturée, photos à l’appui, rattache le désordre à un fait précis et souvent à un épisode climatique daté.
Nous vous remettons donc un reportage photographique structuré : vues d’ensemble de la toiture, détail du point d’entrée, traces relevées en combles, état de l’isolant, et conséquences intérieures. S’y ajoutent notre devis de remise en état et, le cas échéant, la facture des mesures conservatoires. C’est ce que l’expert examinera en priorité s’il se déplace.
Couvert ou non couvert
La frontière entre événement climatique et usure
Les contrats multirisque habitation couvrent généralement les conséquences d’un événement climatique caractérisé : tempête ayant arraché ou déplacé des éléments de couverture, grêle, pluie exceptionnelle. La prise en charge porte alors sur les dommages intérieurs et, selon les garanties, sur une partie de la réparation de la toiture elle-même. Les mesures conservatoires comme un bâchage sont le plus souvent incluses.
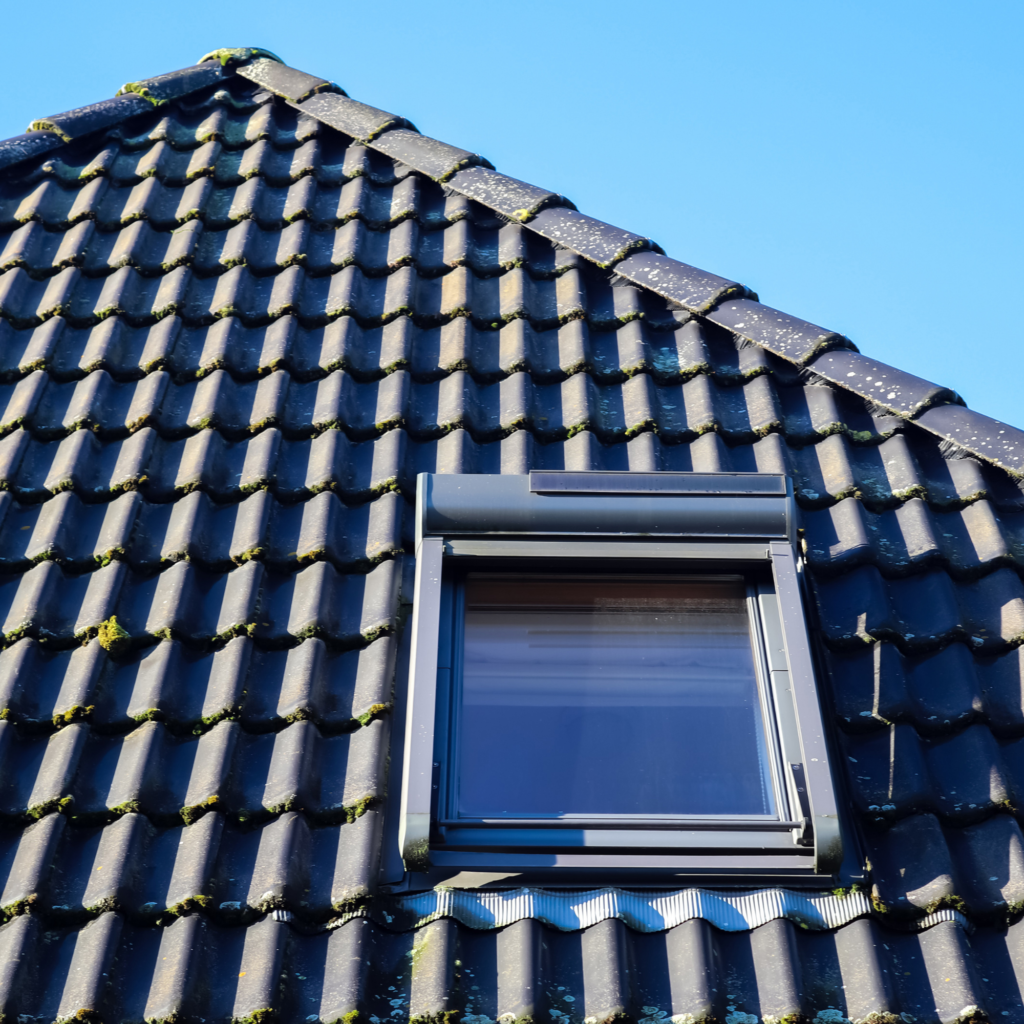
Ce qui n’est pas couvert, c’est l’usure normale et le défaut d’entretien. Des tuiles poreuses en fin de vie, une zinguerie rongée depuis des années, un solin jamais repris ou une gouttière obstruée par la mousse relèvent de l’entretien du propriétaire. Nous vous disons franchement de quel côté de cette frontière se situe votre sinistre, y compris quand la réponse ne vous arrange pas.
Prévenir le prochain
L’entretien qui évite le sinistre suivant
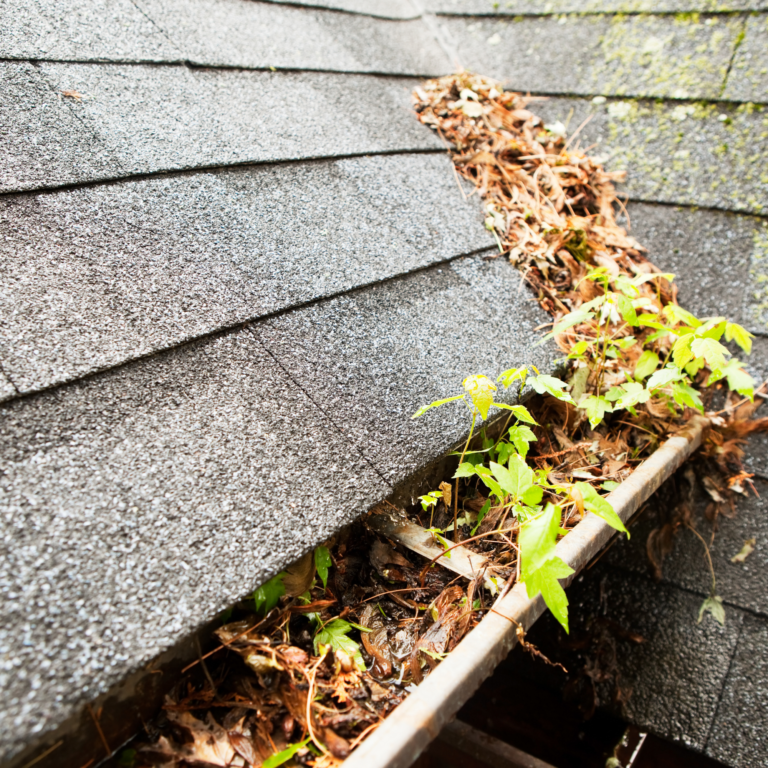
La plupart des dégâts des eaux que nous constatons étaient évitables. Un contrôle visuel après chaque épisode de mistral marqué, un nettoyage des gouttières avant l’automne et une reprise des solins tous les quelques ans suffisent à écarter l’essentiel du risque. Ce sont des interventions courtes, sans commune mesure avec le coût d’un plafond à refaire.
C’est aussi ce qui protège votre position vis-à-vis de l’assureur. Un propriétaire qui peut justifier d’un entretien régulier, factures à l’appui, écarte l’argument du défaut d’entretien lors de l’instruction du dossier. Nous établissons ces contrôles périodiques sur les communes de Néoules, Garéoult, Forcalqueiret ou Camps-la-Source, avec un compte rendu à chaque passage.
Le passage de l’expert et la remise en état
Au-delà d’un certain montant, votre assureur mandate un expert. Sa mission est d’établir la cause, de vérifier qu’elle entre dans les garanties et de chiffrer les dommages. Sa visite dure rarement longtemps : plus votre dossier est prêt, plus son constat sera fidèle à la réalité. Ayez sous la main les photos, notre constat technique, le devis de remise en état et vos justificatifs d’entretien.
Nous pouvons être présents lors de ce rendez-vous. Expliquer de vive voix pourquoi l’eau est entrée à tel endroit et ressortie trois mètres plus loin évite bien des malentendus, surtout quand l’expert ne monte pas sur le toit. Nous restons dans notre rôle technique : décrire ce que nous avons constaté, avec les éléments qui l’étayent, sans plaider ni exagérer.
La remise en état, enfin, suit un ordre logique : réparation de la couverture, séchage effectif des bois et de la maçonnerie, remplacement de l’isolant, puis seulement reprise du plafond et des peintures. Refaire un plafond avant que la structure soit sèche, c’est s’exposer à tout recommencer six mois plus tard. Nous vous indiquons le délai de séchage réaliste avant de reprendre les finitions.
- Coupure électrique de la zone si l’eau approche d’un point lumineux
- Photos prises avant d’éponger, vues larges et détails
- Origine identifiée sur la couverture, pas seulement la tache
- Isolant gorgé retiré et inscrit à l’inventaire des dommages
- Déclaration à l’assureur dans le délai prévu au contrat
- Finitions reprises seulement après séchage complet
Aller plus loin
Traiter la cause, pas seulement la conséquence
Questions fréquentes
Dégât des eaux par la toiture : vos questions
Dois-je attendre l’accord de mon assurance pour faire intervenir un couvreur ?
Non, et ce serait même contre-productif. Les contrats attendent du souscripteur qu’il prenne les mesures conservatoires nécessaires pour limiter l’aggravation du sinistre : bâchage, évacuation de l’eau, retrait de l’isolant gorgé. Faites intervenir sans tarder, conservez la facture et les photos, et déclarez en parallèle. Ce qui doit attendre l’accord, ce sont les travaux de remise en état définitifs, pas l’arrêt de l’eau.
Mon isolant a pris l’eau, va-t-il sécher tout seul ?
Une laine minérale gorgée ne redevient pas ce qu’elle était. Ses fibres se tassent, elle s’affaisse et sa résistance thermique reste durablement dégradée. Pire, elle relâche son humidité pendant des semaines sur la charpente et le plafond, ce qui entretient le désordre. Le réflexe correct est de retirer la partie saturée rapidement, de la photographier pour le dossier, et de la remplacer après séchage complet du support.
Pourquoi la tache est-elle loin de la tuile cassée ?
Parce que l’eau ne tombe pas à la verticale. Elle franchit la couverture en un point haut, suit un liteau, descend le long d’un chevron, contourne une panne, et ne se détache qu’à un point bas. L’écart atteint couramment deux à quatre mètres sur une charpente en pente. C’est pour cette raison qu’un constat sérieux décrit toujours le point d’entrée réel, et pas seulement l’endroit où le plafond est marqué.
Mon voisin est concerné, qui déclare ?
En maison individuelle mitoyenne, chacun déclare à son propre assureur les dommages subis chez lui, et les compagnies règlent la répartition entre elles. Un constat amiable dégât des eaux rempli à deux accélère nettement le traitement. En copropriété, une infiltration par la toiture relève le plus souvent des parties communes : informez le syndic en même temps que votre assureur, sans attendre.
Un défaut d’entretien peut-il faire refuser mon indemnisation ?
Cela arrive. Si l’expert constate des gouttières obstruées depuis longtemps, des tuiles poreuses en fin de vie ou un solin jamais repris, l’assureur peut considérer que le sinistre découle de l’usure et non d’un événement climatique. La meilleure protection reste de pouvoir justifier d’un entretien régulier, factures à l’appui. Nous établissons un compte rendu à chaque passage précisément pour cette raison.
Quand puis-je refaire mon plafond et mes peintures ?
Seulement après séchage complet de la structure, ce qui demande souvent plusieurs semaines selon la saison et la ventilation des combles. Reprendre les finitions trop tôt donne un résultat qui cloque ou se tache à nouveau en quelques mois, et l’assureur n’indemnisera pas deux fois le même poste. Nous vous indiquons un délai réaliste après réparation de la couverture et retrait de l’isolant atteint.
Secteur d’intervention
Intervention sinistre sur tout le secteur
Néoules, Méounes-lès-Montrieux, La Roquebrussanne, Signes, Le Beausset, Le Castellet, Sainte-Anastasie-sur-Issole, Forcalqueiret, Camps-la-Source et Garéoult, entre la Sainte-Baume et le massif des Morrières.
De l’eau chez vous ? Coupez le courant de la zone et appelez
07 75 03 55 99 — intervention, constat photographique et devis pour votre dossier d’assurance.